- 一句话定义
- 只拿通过了筛选、还留在眼前的样本下结论,忘了被筛掉的那部分,于是把成功率、收益率和"这么做行得通"的把握都估高了。
- 什么时候发作
- 群里刷屏晒收益、听到某人"100U 滚到几十万"的故事、翻币价榜和跟单排行榜、拿一套策略去回测历史行情的时候。
- 它让你做什么
- 把极少数人的结果当成普通人的预期,照着赢家的做法去抄,抄到手的往往只是他们敢冒的那部分风险。
- 怎么反制
- 每看到一个成功样本,先问分母有多大、被筛掉的去了哪;看别人的战绩看全量时间线,看自己的记录连亏损一起留。
凌晨一点,群里有人甩出一张截图:三个月前 100U,现在 11 万出头。下面刷了一排"大佬带带"。你盯着那个数字心算了一下,一千多倍。然后脑子里冒出一句再自然不过的话:他能做到,说明这条路走得通。
这句话底下压着一个没人问出口的问题:三个月前,和他一样揣着 100U 冲进去的,同一个群里有多少人?他们现在在哪?
答案你多半永远看不到。那些人手里没有截图可发。
晒单墙是一面筛子
一个人发不发截图,看的是结果好不好。赚了发,亏了不发;赚得多的转发到好几个群,亏光的连群都退了。所以你在群里看到的,从来不是"所有参与者的收益",而是"愿意公开的那一小撮人的收益"。两者之间隔着一道筛子,筛眼只放好结果过去。
这件事有个名字,叫幸存者偏差(survivorship bias):只盯着通过了某道筛选、还留在眼前的样本,忘了被筛掉的那些,结论就会系统性地往乐观那边偏。维基百科的词条还点出了它的另一面:人会以为成功者身上有什么特别的品质,而那可能只是巧合。
这种错一点也不新。古罗马的西塞罗记过一个故事:有人领着希腊哲学家 Diagoras 去看神庙里的还愿画,画上都是遇了海难、向神祈祷之后活下来的人,意思是你看,神明明在保佑。Diagoras 反问:那些祈祷了还是淹死的人,他们的画在哪儿?而他们才是多数。
塔勒布把这些被筛掉、不出声的样本叫作"沉默的证据"。币圈大概是沉默证据最多的地方之一:亏光的人不发帖,归零的项目官网打不开,爆仓的账户不会出现在任何一张排行榜上。
飞机上的弹孔:该加固的是没洞的地方
讲幸存者偏差绕不开这个故事。二战期间,哥伦比亚大学有个统计研究小组,统计学家 Abraham Wald 在里面琢磨一个问题:怎样根据返航飞机身上的伤痕,推断飞机哪些部位最经不起打。
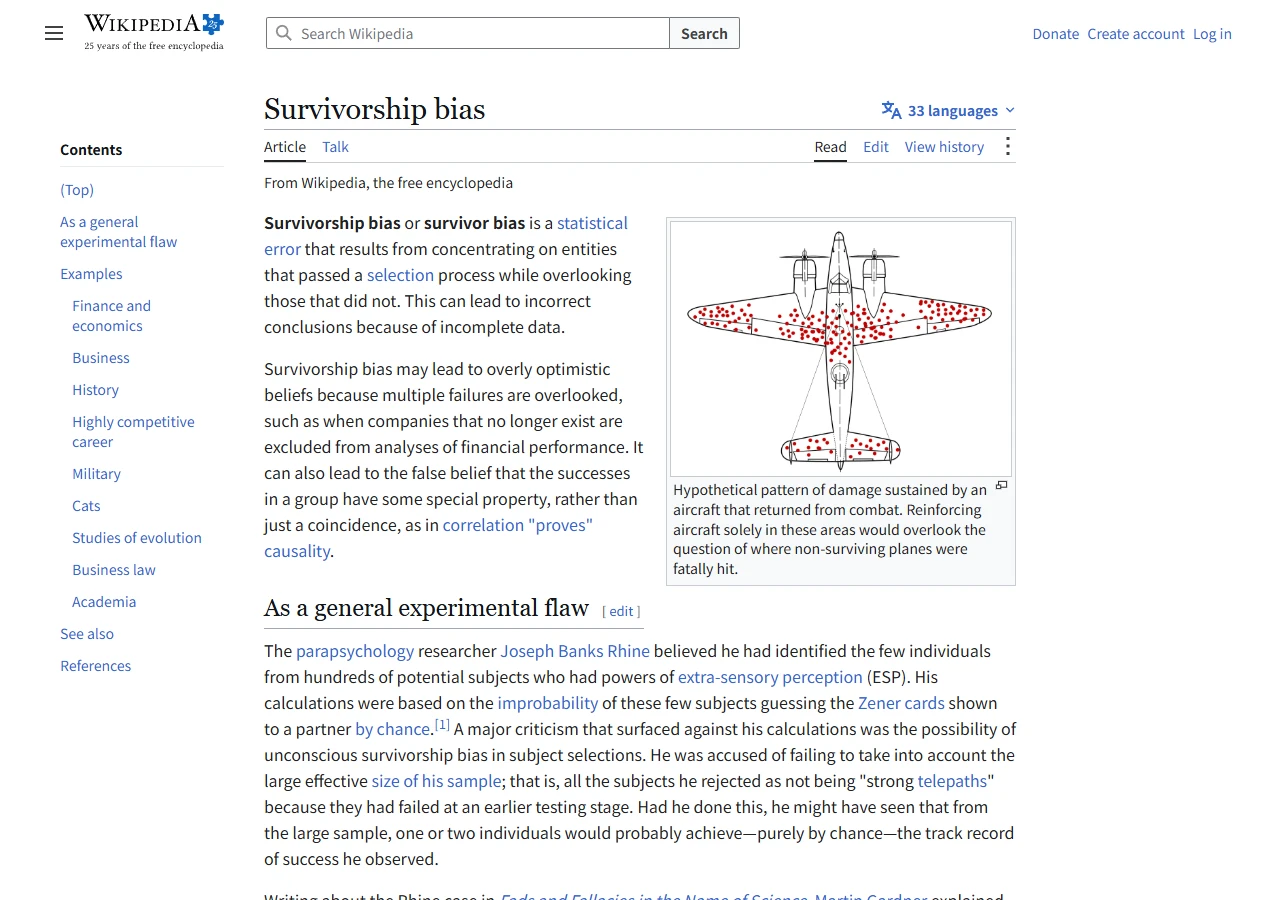
直觉的做法,是把装甲加在红点最密的地方。流传最广的版本里,Wald 的意思正好相反:这些飞机中了这么多弹还能飞回来,说明这些位置挨了打也不致命;真正要命的是红点稀少的地方,比如发动机。那里中弹的飞机,根本没回来让你数。
把这张图换成币圈的样子。返航的飞机,是群里至今还在发言的人;机身上的红点,是他们讲的经验:"拿住别动""梭哈才能翻身""跌了就补"。你照着这些经验去加固自己,加固的恰好是那些中了也死不了的部位。死在梭哈上、死在一路补仓补到爆仓的人,没有回来讲他们的经验。
一个你自己能算的例子
假设有 1024 个人,每人 100U,玩一个纯靠运气的游戏:每一轮全仓押一次正反面,押对翻倍,押错归零。谁都没有技术,每一轮的胜率就是一半。
每一轮过后,平均还剩多少人在场、每人账户里有多少:
| 轮次 | 还在场的人 | 每人账户 |
|---|---|---|
| 开始 | 1024 | 100U |
| 第 1 轮后 | 512 | 200U |
| 第 3 轮后 | 128 | 800U |
| 第 5 轮后 | 32 | 3,200U |
| 第 7 轮后 | 8 | 12,800U |
| 第 9 轮后 | 2 | 51,200U |
| 第 10 轮后 | 1 | 102,400U |
十轮下来,平均会剩一个人,账户从 100U 变成 102,400U,一千多倍,跟开头那张截图差不多。他完全可以真心实意地发一段复盘:我从不止损,我敢重仓,我相信自己的判断。每一句都是实话,可每一句都跟他赚到钱没有关系。
再看一个更扎眼的数字:102,400U,恰好是 1024 个人一开始全部本金加起来的总和。这位"战神"的收益,一分不差就是另外 1023 个人亏掉的钱。现实里还要扣手续费和滑点,所以最后那个人手里的只会比这更少。
真实的市场当然不是抛硬币,有人确实有本事。这个例子想说的是:只要参与的人够多,哪怕所有人都在瞎猜,也注定会冒出几个战绩惊人的人。所以"有人做到了"本身几乎证明不了什么,要看的是做到的人占几成、没做到的去了哪。连赢几次就把运气记成本事,是过度自信那一篇讲的;幸存者偏差是它朝外的那一面:你把别人的运气,也记成了别人的本事。
一个人活下来讲经验,不等于他的经验能让人活下来。
榜单、回测、带单战绩,都是筛过的
筛子不只装在群里。你平时当作"客观数据"来看的很多东西,本身就是一份幸存者名单。
今天的市值排行榜上,全是还活着的币。几年前也排在前面、后来被下架、项目方跑路、成交量归零的那些,早就从榜上消失了。你看着这张榜得出"买头部币长期拿着就能赚",这个结论是站在一份删掉了失败者的名单上得出来的。
传统金融里,这个偏差被人认真量过。Elton、Gruber 和 Blake 在 1996 年研究美国共同基金,发现如果只看还存活的基金,把已经关闭或被合并掉的剔出去,平均业绩每年会被高估大约 0.9 个百分点。维基百科上还有一个更夸张的推算:同类里如果算上已经关掉的基金,理论上 70% 的存活基金都能理直气壮地说自己"排在同类前四分之一"。基金有披露规矩、有数据库,尚且偏成这样;币圈项目死得更快,还没有人替你记账。
自己做回测也会掉进去。拿"现在还在交易所上线的币"去跑过去三年的数据,中途下架、归零的那些根本不在样本里,策略就显得格外稳。有个很好认的迹象:回测结果里几乎找不到一笔归零的持仓。
跟单排行榜也是一样。排在前面的带单员,是从一大批带单员里活下来的;爆了仓、关了带单的账户,从榜上消失得干干净净。你看到的"近 90 天收益 800%",是在不知道分母的情况下看到的一个分子。喊单的博主更直接:喊对的置顶、转发,喊错的删帖,你翻到的是一本剪辑过的精选集。满屏截图之所以能把人推进羊群,靠的也是这道筛子:它拼出一幅"人人都赚了,只有我没上车"的画。
你自己的记忆也在筛
最难察觉的一道筛子,装在自己脑子里。你记得那几笔抓对的行情,记得当时的判断有多漂亮;那些小亏、磨损、被扫掉止损的单子,没多久就模糊了。几年下来,"我这套方法挺管用"的印象,同样是建在一份删掉了失败记录的名单上。
账户层面更隐蔽。一个号亏得太难看,就再也不打开它,换个新号从头来过。等到回头总结经验,那个旧号根本不在你的样本里。事后回想的时候,后视偏误还会帮你把剩下那几笔修饰得更像"早就看准了"。
所以你自己嘴里的"我一直挺准",也值得追问一句分母是多少。
把沉默的那部分找回来
这个偏差没法靠"提醒自己别犯"来解决,因为被筛掉的东西本来就看不见。能做的,是主动去把它们找出来。下面四件事一件比一件费劲,但都用不着什么专业工具。
先问分母
每看到一个成功案例,先问:和他同时起步、做同一件事的,一共有多少人?这个群几千人,晒单的是哪几个?这个问题常常答不上来,可只要问出口,那张截图的分量就轻了一半。
去翻"墓地"
想知道一种做法的真实结果,就去看失败的那部分:交易所的下架公告、已经打不开的项目官网、群里那些很久不说话的头像。研究一个币之前,顺手看看和它同一批、靠同一个叙事炒起来的币,现在都怎么样了。
看全量,不看精选
评价一个人的战绩,看他完整的时间线,别只看置顶的那几条。跟单之前,先看带单员的最大回撤和带单时长,收益率排在最后看。一个只带了两个月、收益率很高的账户,多半还没遇上过能把它筛掉的那种行情。
自己的记录,连亏的一起留
每一笔交易都记下来,包括小亏、手续费,也包括那个你想忘掉的旧号。然后拿真实的胜率和盈亏比算一遍期望:填进期望值计算器的应该是全部交易,而不是你印象最深的那几笔。算出来的数字可能不好看,但它是你手里唯一一份没被筛过的数据。
常被问到的三件事
那成功的人讲的经验,就都没用吗?
有用,但先看这条经验在亏光的人身上是不是也有。如果赚到的和亏光的都"敢重仓""从不止损",那它就不是赚钱的原因,只是两拨人共有的习惯。能把赢家和输家区分开的做法,才值得学。
币圈的幸存者偏差,真的比股市更严重吗?
通常更严重。发币门槛低,死得也快,下架和归零很少有人系统地统计;社群又高度靠截图传播,筛子几乎是全开的。股市至少有退市记录和基金数据库可查,币圈很多失败连一条记录都没留下。
我怎么知道自己是不是正在犯这个错?
一个简单的信号:你想做某件事的理由是"某某就是这么做成的",却说不出和他一样做、最后失败的人有多少。说不出分母的时候,先别急着照做。