你在深夜搜"币圈亏了很多还能回本吗",多半不是想读一篇道理,而是想有个人告诉你"能,很快就能"。我不会这么说,因为那是骗你。诚实的答案分两半:回本在数学上确实可能,但没有任何人——包括任何自称能带你翻本的人——能给你保证;而且必须先接受一件难受的事,有些亏损是真的收不回来的。
但这篇也不是来劝你认命的。真正的问题从来不是"能不能回本"这种许愿式的提问,而是两个能算、能看清的东西:第一,从你现在的位置,回本到底要涨多少,那个数字往往比你以为的陡得多;第二,你此刻想"快点把它扳回来"的这股劲,会把你推去做哪些事,而那些事恰恰是让亏损从"还能收拾"滚成"伤筋动骨"的元凶。我们一层一层来——先算数学,再看心理,最后给一套不那么爽、但真能保住剩下这些钱的做法。
回本的数学,比你以为的陡得多
先记住一条冷冰冰的算术:亏损越深,需要涨回来的幅度不是等比上升的,而是加速上升的。亏 10%,只要涨约 11% 就打平;亏 30%,要涨约 43%;亏 50%,得整整涨 100%——也就是翻一倍——才回到本金。亏到 80%,你需要的是涨 400%,也就是五倍。这不是危言耸听,是一条谁都躲不开的等式。
为什么会这样?因为跌和涨算的是同一段绝对金额,但基数不一样。你有 10 万,亏 50% 剩 5 万;现在这 5 万要涨回 10 万,涨的那 5 万相对的是缩水后的 5 万本金,所以是涨 100%。跌的时候基数大(10 万),涨的时候基数小(5 万),同样一段钱,跌起来占的百分比小、涨起来占的百分比大。套进一个公式就是:亏了 v%,回本需要涨的幅度是 v ÷ (100 − v)。亏 50%,就是 50 ÷ 50 = 100%;亏 90%,就是 90 ÷ 10 = 900%。分母越小,这个数字冲得越凶。
这条曲线在币圈格外要命,因为加密资产的波动本来就大,从高点腰斩、甚至只剩三成的情况并不罕见。很多人心里默默算的是"跌了 60%,那反弹 60% 不就回来了"——错了,跌 60% 要涨 150% 才回本。这个直觉误差,正是让人低估处境、继续死扛的第一块绊脚石。别凭感觉估,去我们的回本涨幅计算器输入你现在的亏损百分比,看一眼它给出的回本涨幅。这个数通常比人心里估的高出一大截,看到的那一下就够了。
| 你现在亏了 | 回本需要涨(约) | 直觉常犯的错 |
|---|---|---|
| 10% | 11% | 以为涨回 10% 就行 |
| 30% | 43% | 以为涨 30% 就打平 |
| 50% | 100%(翻一倍) | 以为反弹 50% 就回本 |
| 80% | 400%(五倍) | 严重低估回本所需的行情 |
把这张表看进去,你会明白一件事:越往下扛,回本线离你就越远,而且是不成比例地远。这不是要吓你立刻割肉——是要你在做任何决定之前,先知道自己站在多陡的坡上,别再用那个错误的直觉去安慰自己"快了快了"。
"想快点回本"这个念头,本身最危险
直接说结论:让币圈散户从"小亏"滚成"巨亏"的,很少是行情本身,而是"我要快点把它扳回来"这个念头。它一旦启动,就会把你身上四个偏差同时点着,合起来把你推向那些赔率最差的操作。
第一个是损失厌恶。同样一笔钱,亏掉的痛大约是赚到的快感的两倍,所以"坐实这笔亏损"对你来说痛得要命,你宁可赌一把也不肯按下卖出键。它让你死扛,也让你在扛不住时孤注一掷。第二个是沉没成本:你已经投进去的钱、熬过的夜、做过的判断,都成了"不能白费"的理由,逼你继续加注,哪怕新的加注在独立地看根本不划算。这两个合起来,就是赌桌上那个输红了眼、非要赢回本金才肯离场的人的心态,行为金融里管它叫 get-even(扳平)效应——亏得越深,人反而越敢下更大的注。
第三个是过度自信。想快速回本的人,特别容易高估自己"这次看准了"的把握,于是敢上杠杆、敢梭哈单一标的,用一次高风险的赌博去够那条回本线。第四个是处置效应:为了凑回本,你会急着卖掉手里唯一还在赚钱的那个,去补那个亏得最惨的——系统性地卖赢家、留输家,把组合越修越差。这四个偏差不是四个孤立的小毛病,它们是同一股"快点回本"的冲动派生出来、又反过来喂养它的一家人。认清这点很重要:你要对付的不是市场,是这股劲。
回本这件事没有捷径,但有一条路看上去像捷径:越想快,下的注越大;而注每大一次,你背后那个分母就小一分,回本需要的涨幅又陡一段。
别用杠杆、别梭哈去追回本
最该躲开的一条路,就是用杠杆或梭哈单一标的去追回本——它给你的不是加速回本,是加速归零。逻辑很简单:你现在缺的是一段涨幅,而杠杆和重仓确实能放大涨幅,但它同样放大跌幅,且方向由不得你。在你最需要"活下来等机会"的时候,它把你的容错空间压到了最薄。
加密市场的合约杠杆尤其无情。开了高倍杠杆,价格只要往反方向抖动一点,就可能触及强平线,仓位被系统直接清算——不是浮亏,是本金那一刻就没了,连"扛回来"的资格都被剥夺。你本想用它去把亏损扳平,结果它把你从"还剩一部分本金、还能重来"直接推到"清零出局"。深套时的心理正好最想抓这根稻草:反正已经这样了,赌一把大的。而这正是回本心理最坑人的地方——它让你在最不该加注、最该保命的时刻,下了最大的一注。
我见过太多这样的路径:一笔现货从浮亏 20% 扛到 40%,本该收手时没收,因为"就差一点回本";然后为了追那点本,加了杠杆,结果一根下影线就被强平,把本来还能收拾的局面直接打到清零。梭哈单一山寨币是同一个陷阱的另一张脸——把回本的全部希望押在一个你其实并不真懂、只是"它跌得最惨、反弹起来最快"的东西上。请把这条记死:追回本的路上,任何"放大"都是在替你把风险放大,而不是把胜算放大。
务实的做法:先停手,把风险固定小
务实的回本,不长得像一次翻盘,它长得像一套无聊但守得住的纪律:先停手复盘,把单笔风险固定成一个小到不致命的数,用你能承受的闲钱慢慢来,并且诚实接受——有些亏损是收不回的,那也没关系。这不性感,但它是唯一不会让你二次爆仓的路。
第一步是停手,不是继续找机会。深套之后最反直觉、也最重要的一个动作,是先什么都别做,把这次亏损当成一件已经发生、无法更改的事实,先在心里签收它。你越早接受"这笔钱现在就是缩水了",就越早能用现在的眼光、而不是用那条早已失效的成本线,去看接下来每一个决定。判断一个仓位该不该留,标准只有一个:假如今天你手里是等值的现金、完全空仓,你还会不会在这个价位主动买它?会,才留;只是不甘心、想把均价往下拽一点,那这一笔的理由就已经跟这个标的没关系了。
第二步是把风险固定成一个数。深套过的人最容易犯的错,是想用更大的仓位把时间抢回来。得反过来做:先把单笔最大亏损压到总资金的百分之一到二,再由它和止损距离倒算仓位。仓位小了,你才有机会犯很多次错还活着。用单笔风险计算器把它算成一个明确的数,别拍脑袋。扛单和梭哈的根子常常在仓位上。仓位一重,止损那一下就会真疼;人一旦要在疼和赌之间选,多数会选赌。把仓位压到就算错了也不致命,纪律才守得住。后面几条按这个顺序来,越靠前的越该先做。
- 停手复盘,别急着找"翻本的机会"。先把这次亏损当成既成事实接受下来,用现在的现金视角、而不是成本线视角,重新审视每个仓位。
- 先决定这一笔你愿意亏掉多少钱(一个具体数额,不是感觉上的差不多),再用单笔风险计算器算成一个数。
- 不上杠杆、不梭哈单一标的去追回本。你现在最需要的是活下来等机会,任何"放大"都在削薄你的容错空间。
- 只用输得起的闲钱。绝不借钱、绝不动生活费、房租、还贷或应急金去博回本——那会把一次投资失误升级成一次生活危机。
- 接受有些亏损收不回。把它当成一次昂贵的学费而不是一笔待还的债,别让"必须回本"这个执念绑架你之后的每一个决定。
- 复盘只记三件事:这一笔当初打算亏多少、实际亏了多少、止损写没写。对不上的那一项,就是下次要动的地方。按结果打分会出问题:赌对了的鲁莽会被记成成功,守住了纪律但没赚到钱的那次会被记成失败。
| 处境 | 回本冲动驱动 | 务实做法驱动 |
|---|---|---|
| 深套一个仓位 | 补仓摊平、拉近回本线 | 问"空仓的话现价还会买吗"再决定 |
| 想快点扳回来 | 上杠杆、梭哈赌一把大的 | 不放大风险,固定单笔小额慢慢来 |
| 缺钱加仓 | 借钱、动用生活费去博 | 只用输得起的闲钱,不够就不加 |
| 面对无法收回的亏损 | 非回本不可,越陷越深 | 接受它、当学费,把注意力放回纪律 |
拿张纸,把仓位一个个过一遍
上面那些是原则。原则的麻烦在于,深套的时候你根本静不下心去套用它——脑子里全是那个数字。所以这一节不再讲道理,只给动作:找个不用盯盘的时间,拿张纸或者打开备忘录,按下面四步走一遍。走完你手里会多一张清单,而不是一团情绪。
第一步 · 把账摊开,别凭印象
把每个还拿着的仓位单独写一行:买了什么、均价多少、现在多少、占你总资金的几成。这一步最容易被跳过,因为很多人心里"大概知道"。但真写下来常会发现,那个让你最难受的仓位其实只占一成多,而占了半仓的那个反而没怎么想过。
每行后面再补一个数:从现在这个价,涨多少才回本。别心算,那个数比直觉陡得多。回本涨幅计算器里填进你的亏损百分比就出来了。
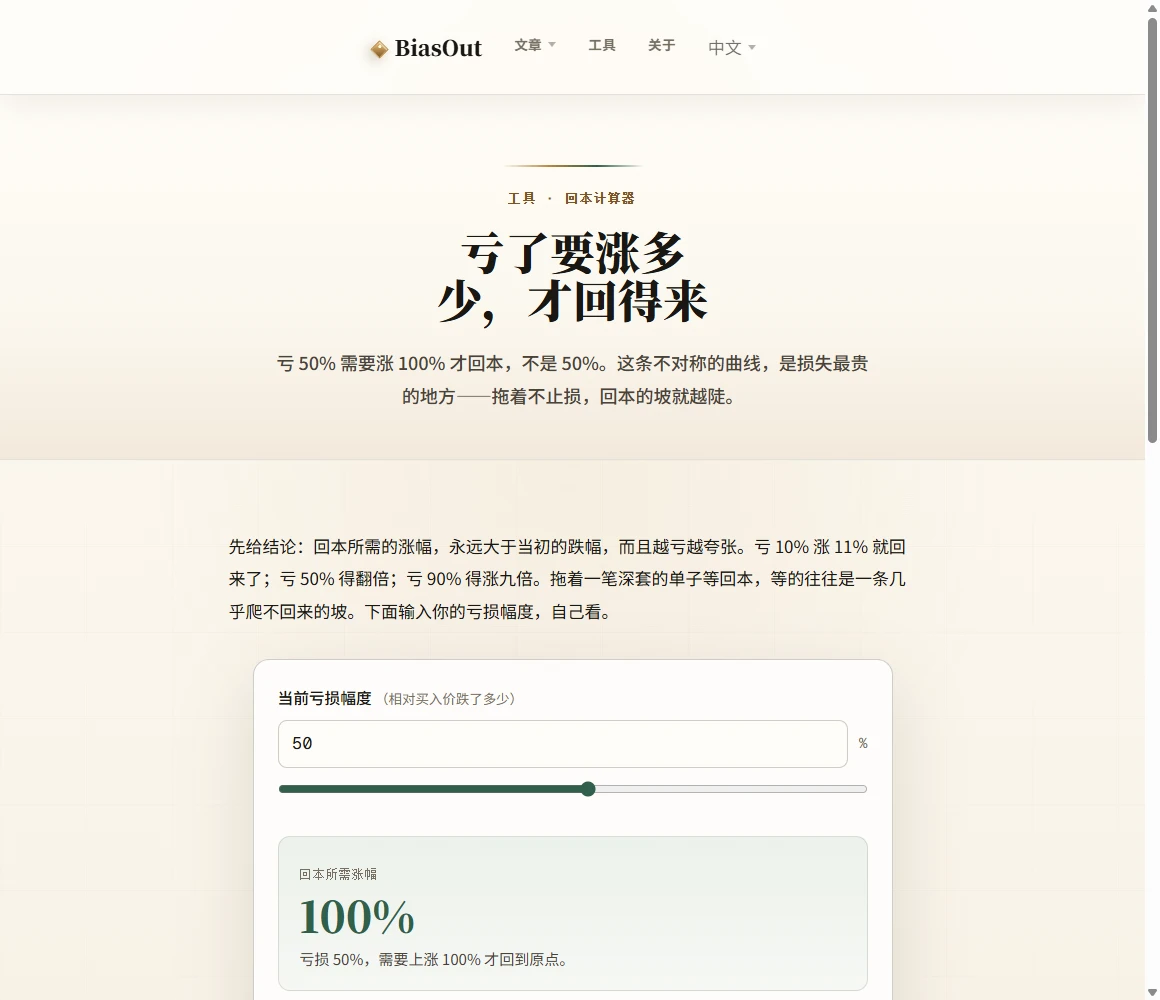
做完的标志:你能不看屏幕说出,哪个仓位离回本最远,以及它占你多少钱。
第二步 · 对每一行问同一个问题
问题只有一句:假如今天我手里是等值的现金、完全空仓,我会不会按现在这个价把它买回来?
答案只有三种,各对应一种处置。会买,而且愿意买这么多——留着,它现在的浮亏和这个判断无关。会买,但不会买这么多——减到你愿意持有的那个量,剩下的拿回来。不会买——那它留在你账户里的唯一理由就是不甘心,跟它值不值已经没关系了。
写答案的时候别急着替自己找补。"再等等看"不是答案;"等它回到某个价我就走"也不是——那是把成本价又请回来当裁判了。
这一步算做完了,是当每一行旁边都写着留、减、或清,没有一行空着。
第三步 · 给"从今天起"定三条规则
盘点处理的是过去,规则处理的是将来。三条就够,多了记不住:单笔最多亏总资金的百分之几;杠杆用不用;这笔钱是不是输得起。
第一条要写成具体数字,不是"少一点"。第二条我建议直接写"不用"——你正在读一篇讲回本的文章,这本身就说明你现在的处境不适合再加放大器。第三条最简单,也最容易骗自己:只要你需要盘算"万一亏光了这个月怎么办",那就不是闲钱。
写下来才算数——三句话在纸上或备忘录里,不是想在心里。
第四步 · 盘完就收工,当天别动手
这一条听起来像凑数,它却是整套流程里最容易被跳过、也最贵的一步。刚把账摊开、刚看清自己亏了多少,是一天里你最不适合下单的时刻。你会想立刻做点什么来止住那种感觉,而"做点什么"通常就是那个把窟窟捣大的动作。
我自己的做法是把盘点和执行隔开一天。第二天再看那张清单,留、减、清的判断往往还是那三个,但手不抖了。如果隔一天之后你改了主意,那也是信息——说明昨天写的那个判断是情绪写的。
"再赌一把大的就回来了,反正已经亏这么多了,不差这一次。"
正因为已经深套,回本需要的涨幅本就离谱(亏 50% 要涨 100%),你却想用杠杆和梭哈这种把风险成倍放大的方式去够它——这不是加速回本,是加速归零。深套时"不差这一次"的念头,恰恰是回本心理在最不该加注的时刻,怂恿你下最大的一注。真正能保住你的,不是赌得更狠,是先把注下小、先活下来。
亏了之后最常问的几件事
币圈亏了很多,到底还能不能回本?
诚实说:有可能,但没有任何人能给你保证,而且有些亏损确实收不回来。能不能回本,取决于你还剩多少本金、市场会不会给机会,以及你接下来会不会用杠杆、梭哈这些把风险放大的方式把自己彻底送走。与其纠结"能不能",不如先算清楚从你现在的位置回本要涨多少(亏 50% 要涨 100%),再把注意力从"追回本"换成"别再亏第二次"。后者你能控制,前者你控制不了。
亏 50% 到底要涨多少才回本?
要涨整整 100%,也就是翻一倍。原因是跌和涨算的基数不一样:10 万亏 50% 剩 5 万,这 5 万要涨回 10 万,涨的那 5 万相对的是缩水后的 5 万,所以是 100%。公式是回本涨幅 = 亏损幅度 ÷ (100 − 亏损幅度)。亏 30% 要涨约 43%,亏 80% 要涨 400%。可以用我们的回本涨幅计算器把你自己的数字代进去,别凭"跌多少就涨多少"的错误直觉估。
要不要加杠杆、梭哈一把快点回本?
不建议,而且这是深套时最该躲开的一条路。杠杆和重仓确实放大涨幅,但同样放大跌幅,在加密市场里价格反向抖一下就可能被强平,本金那一刻直接清零,连扛回来的资格都没了。你现在缺的是活下来等机会的时间,任何"放大"都在替你削薄容错空间。有个很实际的理由支持从一个干净的账户重新开始:旧账户里那几个还挂着的仓位,每次打开都在提醒你亏了多少,而你现在需要的恰恰是不再盯着那个数字。重新开一个并不复杂。
现在割肉是不是正好卖在最低点?
先拆掉这个问题里的假设:只有事后才存在"最低点",当下没人站在那儿。所以这个问题永远无法在你做决定的那一刻被回答,它唯一的作用就是让你继续等下去。把它换成一个当下就能算的:这笔钱如果现在拿出来放到别的地方,一年后大概率是多是少?算不出来,说明你留着它靠的不是判断。顺带算另一笔:深套之后回本线已经很远,这段时间里那笔本金什么也做不了——这份机会成本每天都在走,只是账户不会给你发通知。
回本这件事,我引了这些
- Kahneman, D. & Tversky, A. —— 前景理论(Prospect Theory)1979 年提出。本文"深套之后反而更敢赌"那一段的依据就在它对亏损区间风险偏好的描述里。
- Tversky, A. & Kahneman, D.(1991)—— 损失厌恶与参照依赖:解释了为什么"回到成本价"会变成一条比任何基本面都硬的心理红线。
- Shefrin, H. & Statman, M. —— 处置效应(disposition effect)研究,展示投资者系统性地卖出盈利、死拿亏损的倾向。
- Arkes, H. & Blumer, C. —— 沉没成本谬误(sunk cost fallacy)经典研究,解释已投入成本如何错误地绑架后续决策。
- 维基百科 "loss aversion" —— 本文那张回本涨幅表只是算术;这条回答的是另一半:明知要涨一倍,为什么还是不肯割。